你的位置:Kaiyun「中国大陆」官方网站-门户网站/登录网址 > 新闻动态 >
体育游戏app平台 围城之困 尽管在非洲市集的份额仍超半数-Kaiyun「中国大陆」官方网站-门户网站/登录网址
发布日期:2026-10-21 09:26 点击次数:72
炒股就看金麒麟分析师研报,巨擘,专科,实时,全面体育游戏app平台,助您挖掘后劲主题契机!
开头:北京商报
一位自非洲旅行追思的博主向北京商报记者描摹,当地众人的正常糊口正跟着智高手机的普及冉冉接入互联网前沿。
“非洲如实功能机与智能机搀和、部分机型驱动也不算流通,但当地东说念主如故会在路上、车上刷着国外版抖音这类视频实践。”博主提到,非洲市集的手机多是国内稀有的版块;品牌方面,素有“非洲之王”名称的传音仍占主流,但小米、OPPO的身影也在逐步增加。
微不雅图景背后,处于扩容期的非洲智高手机市集正发生玄机变化。Omdia数据裸露,2025年三季度,非洲智高手机出货量达2280万台,较2024年同期的1840万台增长24%。传音的出货量从2024年三季度的930万台升至1160万台,年增长率25%,市集份额也从50%小幅升至51%,也曾当地完全主导者。
不外竞争已悄然升温:当季,小米出货量同比增长34%,荣耀增速更是高达158%——后发品牌的快速渗入,有冉冉松开与“非洲之王”差距的趋势。
“非洲之王”这一标签出当今了传音最新的招股书中:12月初,深圳传音控股向香港联交所递交H股上市肯求,中信证券为独家保荐东说念主。据招股书泄漏,这次IPO募资将重心投向AI本领研发,以此加速产物迭代、强化本领才能,通过整合AI功能适配新兴市集需求,撑持产物与奇迹的恒久各异化布局。
资深产业经济不雅察家梁振鹏向北京商报记者指出,传音此时股东A+H上市,正处于竞争加重的枢纽阶段,上市募资既是补能,亦然为新业务布局争取空间。
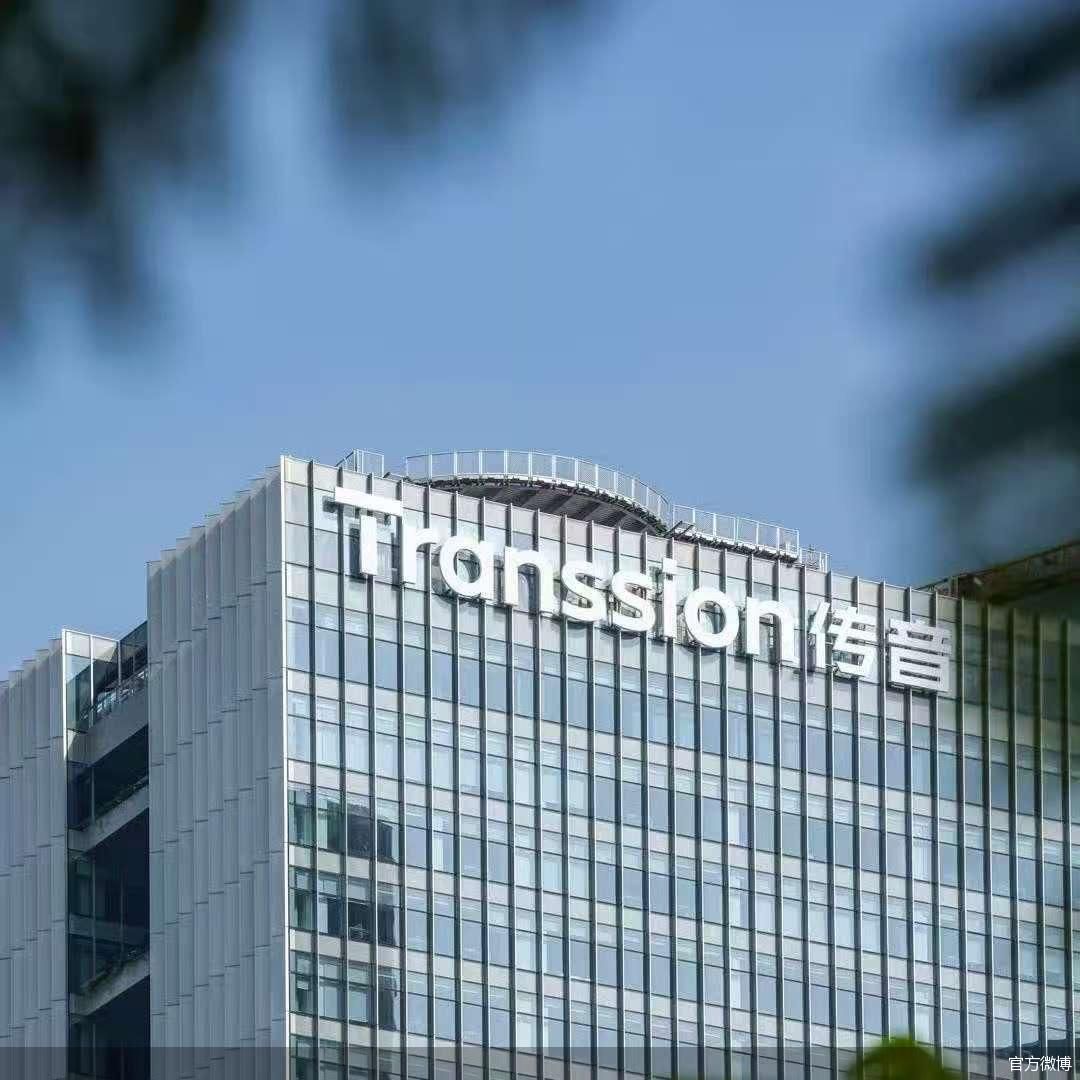
围城之困
尽管在非洲市集的份额仍超半数,但传音的营收幅员已呈现合座收缩态势。
从其招股书2025年上半年数据看,手机业务各中枢区域营收均较2024年同期回落:非洲区域从101亿元降至96.51亿元,同比下落4.45%;新兴亚太市集从129.41亿元缩水至104.1亿元,跌幅约19.56%;中东、拉丁好意思洲离别从33.45亿元、33.38亿元降至26.83亿元、24.37亿元,跌幅为19.8%、27%;中欧及东欧区域收缩幅度最很是,从22.54亿元骤减至9.11亿元,跌幅近六成。
受区域营收下滑影响,上半年传音手机业务合座营收从319.79亿元滑落至260.93亿元,同比跌幅约18.4%,限制收缩的压力奏凯体当今数据端。
算作中枢的非洲基本盘,不仅营收回落,竞争挤压也在升级。Canalys数据裸露,2025年一季度传音在非洲智高手机市集的出货量同比下滑5%,份额从52%降至47%;尽管二季度出货量回升至970万部、份额重回51%,但敌手追逐势头未减,小米同期出货量增速达32%,荣耀更是录得161%的同比增速。三季度趋势延续,不竭分流传音方位的头部市集空间。
业务端的压力最终传导至功绩端。据传音2025年半年报,其营业收入同比下滑15.86%,包摄上市公司股东的净利润缩水57.48%,扣非净利润降幅更是达到63.04%。
曾撑持其增长的主营业务如今正成为功绩承压的中枢开头之一,“非洲之王”的围城之困愈发具象。
02.破局之选
面对区域营收收缩、基本盘竞争加重的双重压力,传音选拔以赴港上市算作破局枢纽一步。
借这次上市补充成本之余,传音筹算以AI研发为支点推动业务转型既雄厚主营业务及非洲市集等中枢上风,也尝试翻开生态拓展的第二弧线。
从融资逻辑看,港股算作国际成本要津,能匡助传音拓宽融资渠说念、诱骗国外恒久资金,缓解功绩承压下的流动性需求;跨市集上市也有助于普及其国际品牌形象,为全球化拓展蕴蓄资源。
招股书明确,募资中枢投向AI本领研发与物联网生态建设:AI领域围绕新兴市集需求,强化基础才能(升级传音OS、开发AI助手),优化多言语交互、影像适配等腹地化实发愤能;物联网领域则在现存智能一稔、音频开采基础上,拓展智能家电、储能开采、轻型电动出行用具等品类,蔓延手机业务生态鸿沟。
弗若斯特沙利文数据裸露,2024—2029年全球新兴市蚁合,迁徙互联网奇迹、物联网产物、储能产物及轻型电动出行开采的年复合增长率离别达26.9%、19.4%、16.4%及15.6%,均处于高速增长通说念。而传音在新兴市集蕴蓄的用户基础、腹地化运营陶冶及销售渠说念,为新业务落地提供了自然泥土。
对传音而言,AI布局能弥补中低端机型的各异化短板面对小米、荣耀等敌手的性价比冲击,用贴合腹地需求的AI功能替代单纯成本上风,构建新的竞争壁垒;而物联网的加码,则能匡助其跳最先机赛说念的存量竞争,开辟新的收入开头。
北京商报记者就关联问题多渠说念尝试与传音方面获得相关,规定发稿时未能得到酬报。
中关村信息虚耗定约理事长项立刚向北京商报记者分析称,与小米、OPPO等国内头部公司比较,传音的本领底座现阶段粗略仍有不及,但头部手机厂商早期本领也大批存在不及,市集才能能够在一定进度上弥补。从高增长的新兴市集解围,传音有我方私有的契机。
03.后市之考
传音以赴港募资为撑持、押注AI与物联网的转型旅途清楚呈现,但从市集近况及竞争容貌来看,后来续增长仍濒临多重现实磨真金不怕火,转型奏效的落地与收场尚需时候测验。
2025年上半年,受产物上市节拍及市集竞争影响,传音中枢业务承压清楚,智能机营收同比下降约17%,功能机营收降幅达35%,两大硬件业务均未能实现增长。太平洋证券研报分析称,传音后续有望通过产物提价与结构调遣优化毛利率,但在小米、荣耀等敌手不竭以性价比计谋渗入新兴市集的布景下,提价可能濒临市集份额流失的风险,如安在保险份额与安然盈利之间找到均衡点,成为逶迤之一。
AI算作转型的本领支点,其买卖价值仍待市集测验,尤其新兴市集用户对AI功能的真的需求与付费意愿偶然明确。腹地化AI功能能否转动为中枢购买驱能源仍存不笃定性,且AI研发的不竭插足与短期收益之间的时差,也对公司现款流惩办提倡了更高条款。
在新兴市集“功能机向智能机切换”的红利冉冉开释这一向好布景下,行业竞争的加重正稀释着传音原先的上风,后续岂论新本领如故新品类,增长点的拔擢均非短期之功。
而从弗若斯特沙利文的数据来看,传音在新兴市集的资源资质颇为深厚:2024年其手机产物在全球新兴市集销量排行第一,份额达24.1%,2024—2029年该市集收入年复合增长率展望为6.7%;细分区域中,非洲、新兴亚太市集、中东均稳居销量第一,份额离别高达61.5%、15.4%、22.8%,对应区域收入年复合增长率也处于5.9%—8.4%的区间,拉好意思、中欧及东欧也保持前哨。数据印证了其在中枢市集的雄厚地位,也指向了后续增长的潜在空间。
不外,即便手持新兴市集的资源上风,传音功绩设立的节拍、AI本领的买卖转动、生态协同的落地收场以及市集竞争的应付,仍共同组成了后市的中枢磨真金不怕火。北京社科院副联系员王鹏告诉北京商报记者,传音的中枢护城河本是深度原土化——比如适配非洲电力、集聚的产物联想,但面前敌手在传音的惬意区快速渗入,也让其需要在平稳这一上风的同期,寻找新的浮松点。
而最终能否实现增长弧线的重塑,有待各项布局的落地服从与市集响应的正向考据。
新浪声明:此音书系转载改过浪配合媒体,新浪网登载此文出于传递更多信息之规划,并不料味着赞同其不雅点或证明其描摹。著作实践仅供参考,不组成投资建议。投资者据此操作,风险自担。
 海量资讯、精确解读,尽在新浪财经APP
职守剪辑:高佳 体育游戏app平台